Die Digitalisierung hat weit mehr verändert als die Art und Weise, wie Menschen kommunizieren oder einkaufen. Sie hat auch den Umgang von Verbrauchern mit Geld grundlegend verändert. Aufgaben, für die früher ein Besuch bei der Bank, eine physische Karte oder Bargeld erforderlich waren, lassen sich heute innerhalb weniger Sekunden über ein Smartphone erledigen.
Mobile Banking, digitale Wallets, Echtzeitüberweisungen, Online-Zahlungsplattformen und Prepaid-Lösungen sind mittlerweile Teil eines wesentlich umfassenderen digitalen Ökosystems. Für Verbraucher bringt diese Entwicklung mehr Komfort, aber auch neue Entscheidungen mit sich.
Anstatt lediglich zwischen Bargeld und Karte zu wählen, müssen Verbraucher heute entscheiden, welche digitale Zahlungsmethode für eine bestimmte Transaktion am sinnvollsten ist. Diese Möglichkeiten zu verstehen, wird deshalb zu einem immer wichtigeren Bestandteil des digitalen Alltags.
Zahlungen werden Teil des digitalen Erlebnisses
Eine wichtige Auswirkung der Digitalisierung besteht darin, dass Zahlungen weniger sichtbar geworden sind. Früher war das Bezahlen in der Regel ein klar abgegrenzter Schritt. Ein Kunde übergab Bargeld, steckte eine Karte in ein Lesegerät oder führte eine Banküberweisung durch.
Heute können Zahlungen direkt in Apps, Online-Shops, Abonnementplattformen, Gaming-Dienste und andere digitale Umgebungen integriert sein. Wenige Fingertipps können ausreichen, um eine Transaktion abzuschließen.
Das sorgt für ein reibungsloseres Kundenerlebnis. Gleichzeitig kann es dadurch schwieriger werden, einzelne Ausgaben bewusst wahrzunehmen. Wenn Zahlungsinformationen bereits in einem Konto gespeichert sind, entsteht zwischen der Kaufentscheidung und der tatsächlichen Zahlung nicht unbedingt dieselbe kurze Unterbrechung wie bei herkömmlichen Zahlungsmethoden.
Dadurch gewinnen persönliche Zahlungsgewohnheiten zunehmend an Bedeutung. Die Digitalisierung kann Transaktionen vereinfachen, doch Verbraucher müssen weiterhin entscheiden, wie viel Zugriff verschiedene Plattformen auf ihre primären Finanzkonten haben sollen.
Verbraucher haben mehr Zahlungsmöglichkeiten als früher
Die digitale Transformation ersetzt Bargeld nicht einfach durch eine einzige universelle digitale Alternative. Stattdessen hat sie eine vielfältige Zahlungslandschaft geschaffen.
Ein Verbraucher kann beispielsweise eine Debitkarte für Lebensmittel, eine Kreditkarte für größere Anschaffungen, eine digitale Wallet für kontaktlose Zahlungen und eine Banküberweisung für monatliche Rechnungen verwenden. Andere Transaktionen können wiederum über Prepaid-Guthaben abgewickelt werden.
Jede Methode hat ihre eigenen Eigenschaften. Kreditkarten können einen Kreditrahmen zur Verfügung stellen, während Debitkarten in der Regel direkt auf ein Bankkonto zugreifen. Digitale Wallets können die Nutzung bereits vorhandener Zahlungsmethoden vereinfachen, während Prepaid-Lösungen die Ausgaben normalerweise auf zuvor aufgeladenes oder erworbenes Guthaben begrenzen.
Diese Vielfalt ermöglicht es Verbrauchern, Zahlungsmethoden je nach Situation auszuwählen, anstatt für sämtliche Transaktionen dieselbe Option zu verwenden.
Prepaid-Zahlungen bieten einen anderen Ansatz
Prepaid-Zahlungen sind im Zusammenhang mit der Digitalisierung besonders interessant, weil sie ein vergleichsweise einfaches Konzept mit einer digitalen Bereitstellung verbinden.
Anstatt jeden Kauf direkt mit einem Bankkonto oder einer Kreditkarte zu verknüpfen, können Verbraucher einen zuvor festgelegten Guthabenbetrag erwerben und diesen dort einsetzen, wo die gewählte Zahlungsmethode akzeptiert wird. Dadurch lässt sich eine klarere Grenze zwischen einer bestimmten Ausgabenkategorie und den primären Finanzkonten eines Verbrauchers schaffen.
Wer beispielsweise einen prepaid code online kaufen möchte, kann vor geeigneten Online-Zahlungen einen ausgewählten Betrag erwerben, anstatt für die jeweilige Transaktion herkömmliche Kartendaten einzugeben.
Das bedeutet nicht, dass Prepaid-Zahlungen für jeden Einkauf die richtige Wahl sind. Sie bieten Verbrauchern lediglich eine weitere Möglichkeit, ihre digitalen Ausgaben zu strukturieren. Entscheidend ist, dass die Digitalisierung die Auswahl erweitert. Je größer diese Auswahl wird, desto wichtiger ist es, die Unterschiede zwischen den verschiedenen Zahlungsmethoden zu verstehen.
Digitaler Komfort erfordert weiterhin bewusste Entscheidungen
Schnelle digitale Transaktionen können Einkäufe vereinfachen, doch Komfort sollte nicht dazu führen, dass grundlegendes finanzielles Bewusstsein verloren geht.
Abonnements sind dafür ein gutes Beispiel. Eine monatliche Gebühr kann für sich genommen unbedeutend erscheinen. Mehrere Streaming-Dienste, Apps, Cloud-Speicherpläne, Gaming-Abonnements und andere wiederkehrende Zahlungen können sich mit der Zeit jedoch zu einer erheblichen Summe addieren.
Gespeicherte Zahlungsdaten können die Verlängerung solcher Dienste besonders einfach machen, da Verbraucher ihre Zahlungsinformationen nicht jeden Monat erneut aktiv eingeben müssen.
Verbraucher können darauf reagieren, indem sie ihre Abonnements regelmäßig überprüfen, Kontoauszüge kontrollieren, Transaktionsbenachrichtigungen aktivieren und bestimmte Ausgabenkategorien gegebenenfalls voneinander trennen.
Das Ziel besteht nicht darin, digitale Zahlungen komplizierter zu machen. Vielmehr geht es darum, den Überblick zu behalten und gleichzeitig die Vorteile digitaler Systeme zu nutzen.
Sicherheit wird Teil des alltäglichen Umgangs mit Geld
Die Digitalisierung verändert auch die Rolle, die Verbraucher beim Schutz ihrer Finanzinformationen spielen.
Banken, Zahlungsanbieter und Online-Händler setzen technische Sicherheitsmaßnahmen ein, um Transaktionen zu schützen. Verbraucher bleiben jedoch ein wichtiger Teil dieses Prozesses. Eine seriöse Zahlungsplattform kann beispielsweise nicht verhindern, dass jemand seine Zugangsdaten freiwillig auf einer überzeugend gestalteten Phishing-Website eingibt.
Deshalb sind einfache Sicherheitsgewohnheiten wichtig. Verbraucher sollten für wichtige Konten individuelle Passwörter verwenden, sofern verfügbar eine Multifaktor-Authentifizierung aktivieren, Webadressen überprüfen, bevor sie Zahlungsinformationen eingeben, und unerwartete Zahlungslinks in E-Mails oder Messenger-Nachrichten nicht öffnen.
Software-Updates sind ebenfalls wichtig. Smartphones, Browser und Finanz-Apps auf dem aktuellen Stand zu halten, kann dazu beitragen, bekannte Sicherheitslücken zu schließen.
Diese Maßnahmen sind nicht besonders kompliziert. Gerade deshalb sollten sie zur Routine werden.
In Zukunft dürfte die Auswahl wichtiger sein als eine einzige Zahlungsmethode
Die fortschreitende Digitalisierung des Zahlungsverkehrs bedeutet nicht zwangsläufig, dass eine Technologie irgendwann alle anderen Möglichkeiten ersetzen wird. Verbraucher setzen je nach Einkauf unterschiedliche Prioritäten.
Bei einer Transaktion kann Geschwindigkeit besonders wichtig sein. Bei einer anderen könnte der Käuferschutz ausschlaggebend sein. Manche Verbraucher legen möglicherweise Wert auf Bonusprogramme, während andere eine Prepaid-Methode bevorzugen, mit der sich bereits im Voraus eine klare Ausgabengrenze festlegen lässt.
Der übergeordnete Trend führt zu einer Zahlungslandschaft, in der mehrere Technologien nebeneinander bestehen und zunehmend in die digitalen Dienste integriert werden, die Menschen bereits im Alltag nutzen.
Für Verbraucher besteht die Herausforderung nicht einfach darin, zu lernen, wie man digital bezahlt. Die meisten Menschen tun das bereits jeden Tag. Wichtiger ist es, zu verstehen, was hinter den einzelnen Zahlungsmethoden passiert, und diejenige Option auszuwählen, die zur jeweiligen Transaktion passt.
Die Digitalisierung funktioniert am besten, wenn sich Komfort und Kontrolle gemeinsam weiterentwickeln. Je weniger sichtbar Zahlungstechnologien im Alltag werden, desto wichtiger werden bewusste Entscheidungen darüber, wie, wo und wann Geld ausgegeben wird.
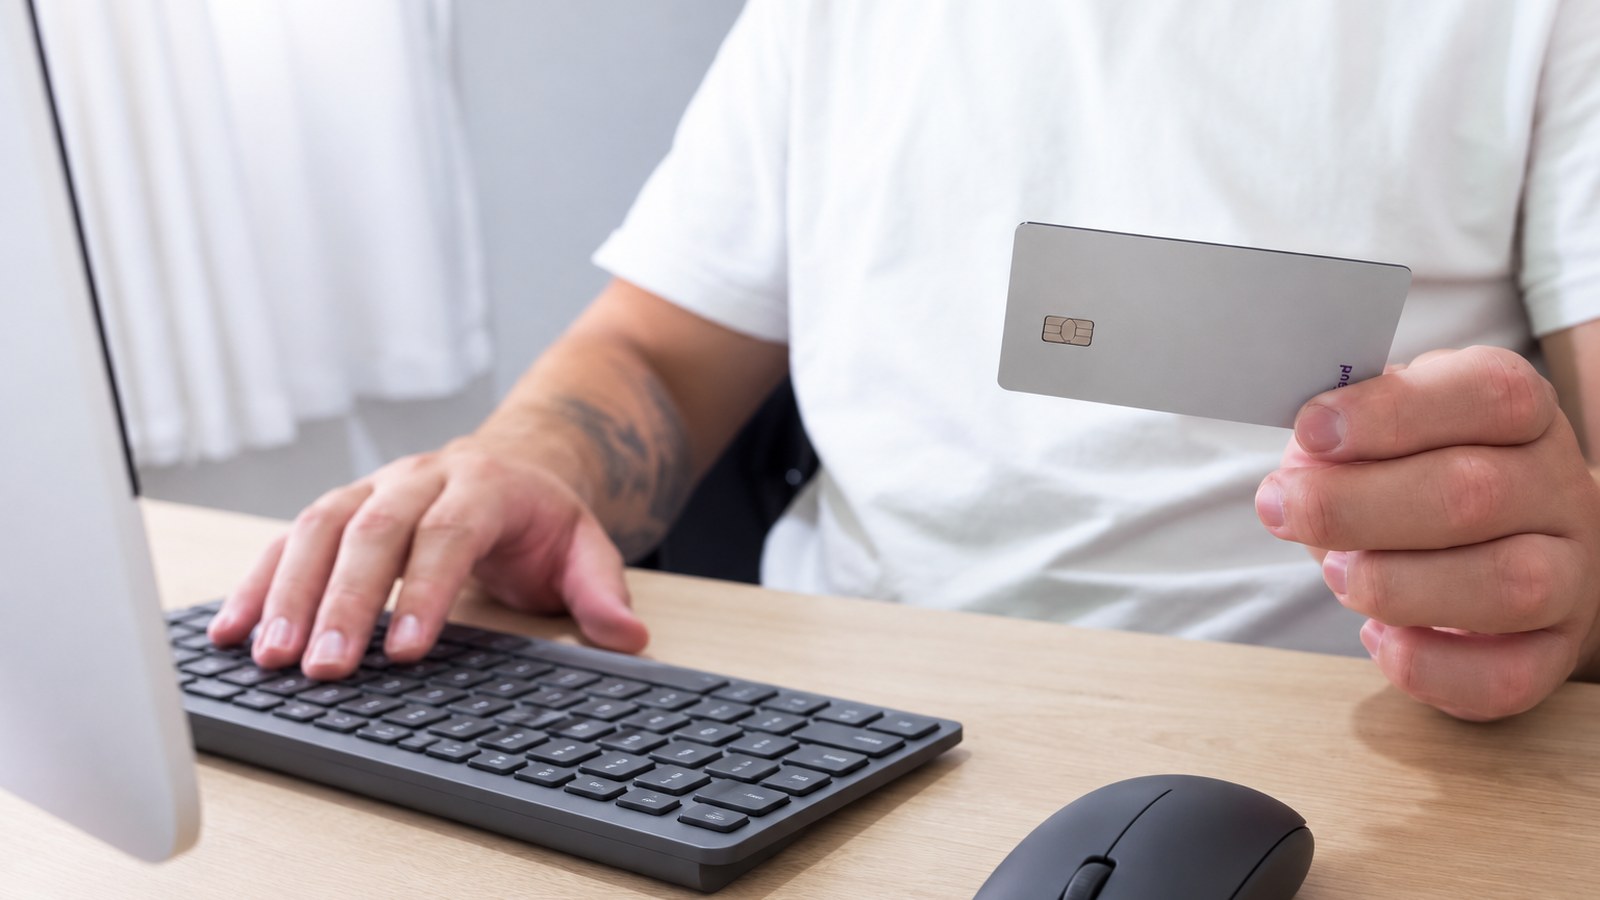
Bildquelle: KI erzeugt mit Claude
Hannah hat bis 2017 digitales Marketing studiert und schrieb ihre Masterarbeit über die Digitale Transformation in Unternehmen mit Betreuung durch Agile Unternehmen. Seitdem schreibt sie regelmäßig Gastartikel und unterstützt das Projekt. Hannah arbeitet seit 2018 als Organisationsentwicklerin in einem großen DAX-Konzern.