In vielen Unternehmen beginnt Digitalisierung an der Kundenschnittstelle: mit einem neuen Online-Shop, einer App oder digitaler Kundenkommunikation. Die interne Verwaltung bleibt dabei oft aussen vor. Besonders die Buchhaltung zeigt, wie viel Potenzial in scheinbar unauffälligen Prozessen steckt. Wer Belegverarbeitung automatisieren möchte, stößt schnell auf ein Muster, das sich in vielen Verwaltungsbereichen wiederholt: Manuelle Routinen funktionieren jahrelang zuverlässig, bis das Wachstum eines Unternehmens sie an ihre Grenzen bringt.
Dieser Artikel zeigt, warum gerade Verwaltungsprozesse wie die Buchhaltung ein unterschätztes Digitalisierungspotenzial bergen und woran sich das im Alltag erkennen lässt. Am Beispiel von Belegerfassung, Rechnungsstellung und Bankanbindung wird deutlich, welche Mechanismen hinter erfolgreicher Prozessdigitalisierung stehen – unabhängig davon, ob es um Buchhaltung, Personalverwaltung oder andere interne Abläufe geht.
TL;DR – Das Wichtigste in Kürze
- Verwaltungsprozesse werden häufig zuletzt digitalisiert, weil sie ohne direkten Kundenkontakt weniger Priorität erhalten.
- Wer Belegverarbeitung automatisieren will, ersetzt manuelle Dateneingabe durch eine softwaregestützte Texterkennung.
- Wiederkehrende Rechnungsvorgänge lassen sich durch feste Vorlagen und Regelwerke standardisieren.
- Direkte Bankanbindung und Cloud-Zugriff vermeiden Medienbrüche zwischen mehreren Beteiligten.
- Bei der Auswahl eines Werkzeugs entscheidet vor allem die Offenheit für bestehende Schnittstellen.
Warum Verwaltungsprozesse oft zuletzt digitalisiert werden
Digitalisierungsbudgets fließen meist zuerst in Bereiche, die unmittelbar sichtbar sind. Ein neues Kundenportal oder eine überarbeitete Website erzeugen direkten Nutzen, der sich leicht kommunizieren lässt. Interne Verwaltungsprozesse hingegen erzeugen keinen sichtbaren Mehrwert nach außen. Sie laufen im Hintergrund und werden erst wahrgenommen, wenn sie ins Stocken geraten.
Diese unsichtbare Natur der Verwaltungsarbeit erklärt, warum Investitionen dorthin oft erst spät fließen. Ein Geschäftsführer sieht den Effekt eines neuen Vertriebstools sofort in den Verkaufszahlen. Der Effekt einer digitalisierten Belegablage zeigt sich dagegen erst indirekt, etwa durch weniger Rückfragen oder schnellere Monatsabschlüsse.
Ein zweiter Grund liegt in der Natur manueller Routinen selbst. Eine Ablage nach Ordnern und Registern funktioniert über Jahre zuverlässig, solange das Volumen an Belegen überschaubar bleibt. Erst wenn ein Unternehmen wächst, mehrere Standorte hinzukommen oder die Anzahl der Geschäftsvorfälle steigt, zeigt sich, dass das System nicht mitskaliert. Der Aufwand steigt dann nicht linear, sondern deutlich schneller als das Geschäftsvolumen selbst, weil jede zusätzliche Ausnahme, jede fehlende Zuordnung und jeder Suchaufwand die Bearbeitungszeit pro Beleg verlängert. Genau an diesem Punkt wird deutlich, dass Digitalisierung in der Verwaltung kein Selbstzweck ist, sondern eine Reaktion auf strukturelle Grenzen bestehender Abläufe.
Belegerfassung und Rechnungsstellung als typisches Automatisierungsfeld
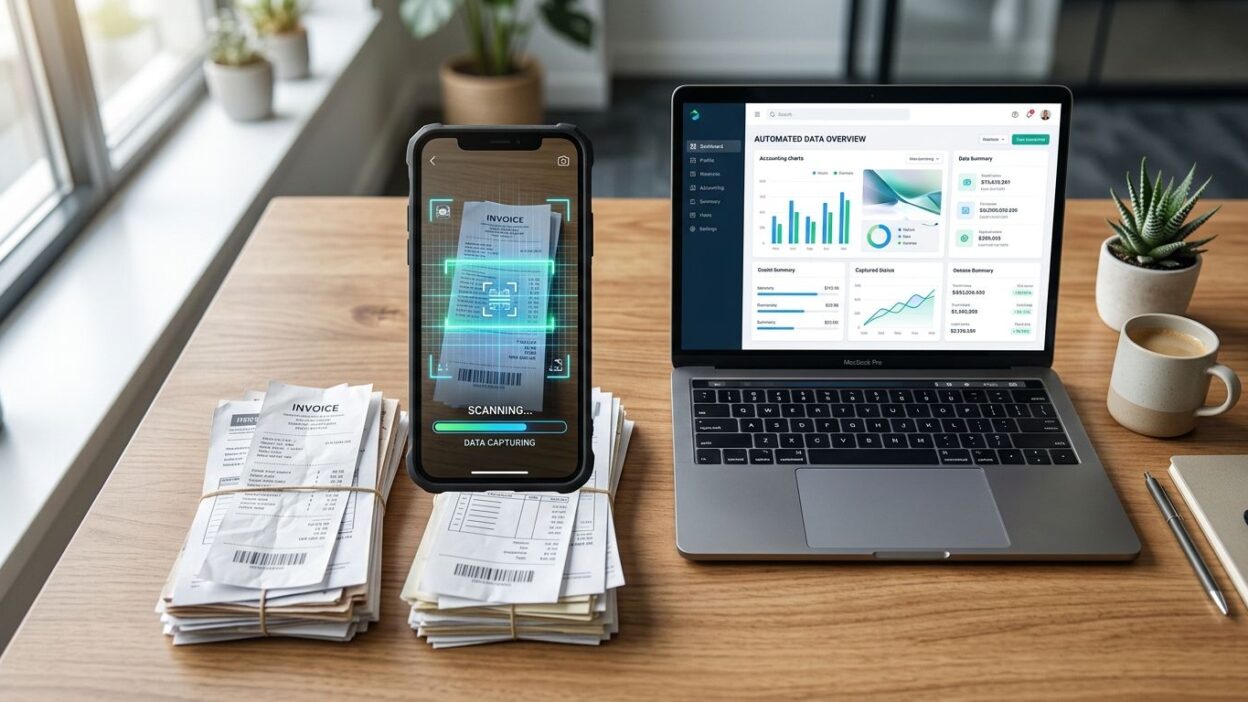
Innerhalb der Buchhaltung zählen Belegerfassung und Rechnungsstellung zu den Arbeitsschritten mit dem größten Automatisierungspotenzial, weil sie sich häufig wiederholen und einem erkennbaren Muster folgen. Ein Eingangsbeleg enthält fast immer dieselben Kernangaben: Absender, Betrag, Datum, Steuersatz. Genau diese Wiederholbarkeit macht den Prozess für maschinelle Unterstützung zugänglich.
Die Belegerkennung per optischer Texterkennung, meist als OCR bezeichnet, liest diese Angaben aus gescannten oder fotografierten Belegen aus und überträgt sie in strukturierte Datenfelder. Der Mechanismus dahinter beruht darauf, dass die Software für Buchhaltungsbüro typische Layoutmuster von Rechnungen erkennt, etwa die Position von Rechnungsnummer und Gesamtbetrag, und die erkannten Zeichen mit bekannten Formaten abgleicht. Dadurch entfällt die manuelle Abschrift, die bislang den größten Zeitanteil bei der Belegbearbeitung ausmachte. Fehler durch Zahlendreher oder Tippfehler treten seltener auf, weil die Eingabe nicht mehr Zeichen für Zeichen von Hand erfolgt.
Bei der Rechnungsstellung greift ein ähnliches Prinzip, nur in umgekehrter Richtung. Wiederkehrende Vorgänge, etwa Abonnements oder regelmäßige Dienstleistungen, lassen sich in Vorlagen abbilden, die feste Positionen, Steuersätze und Zahlungsbedingungen enthalten. Ein Regelwerk sorgt dafür, dass bestimmte Auslöser, etwa der Ablauf eines Abrechnungszeitraums, automatisch eine neue Rechnung aus der hinterlegten Vorlage erzeugen und dem jeweiligen Kunden zuordnen.
Wie Cloud-Anbindung und Bankintegration den Aufwand senken
Ein zweiter großer Hebel liegt in der Anbindung an Online-Banking und Cloud-Dienste, weil sie Medienbrüche zwischen einzelnen Arbeitsschritten beseitigen. Ein Medienbruch entsteht immer dann, wenn Daten das System verlassen und in einer anderen Form wieder eingegeben werden müssen, etwa wenn ein Kontoauszug ausgedruckt und die Beträge anschließend von Hand in eine Tabelle übertragen werden.
Eine direkte Bankanbindung vermeidet genau diesen Schritt. Kontobewegungen werden über eine gesicherte Schnittstelle unmittelbar in das Buchhaltungssystem eingespielt und lassen sich dort automatisch mit offenen Rechnungen abgleichen. Der Abgleich funktioniert, indem Betrag, Verwendungszweck und Zahlungsdatum mit den hinterlegten Belegen verglichen werden. Stimmen die Werte überein, wird der Vorgang als erledigt markiert, ohne dass jemand die Zuordnung manuell vornehmen muss. Nur Abweichungen, etwa Teilzahlungen oder fehlende Zuordnungen, bleiben zur händischen Prüfung übrig.
Cloud-basierte Datenübertragung ergänzt diesen Mechanismus um eine räumliche Dimension. Statt dass Belege und Auswertungen auf einem einzelnen Rechner liegen, greifen mehrere Beteiligte, etwa die interne Buchhaltung und eine externe Kanzlei, ortsunabhängig auf denselben aktuellen Datenstand zu. Das reduziert Rückfragen per E-Mail und verhindert, dass mit veralteten Zwischenständen gearbeitet wird. Der Kompromiss dabei betrifft die Datenhaltung: Wer Prozesse in die Cloud verlagert, gibt die lokale Kontrolle über die Speicherung ab und muss sich auf die Sicherheitsarchitektur des jeweiligen Anbieters verlassen. Diese Abwägung zwischen Zugänglichkeit und Kontrolle begleitet praktisch jede Form von Prozessdigitalisierung, nicht nur die Buchhaltung.
Software für Buchhaltungsbüros als Beispiel durchdachter Prozessdigitalisierung
Die zuvor beschriebenen Mechanismen – automatisierte Belegerkennung, standardisierte Rechnungsvorgänge, direkte Bankanbindung und Cloud-Zugriff – laufen in der Praxis selten einzeln, sondern gebündelt in einem Werkzeug ab. Genau hier setzt eine spezialisierte Software für ein Buchhaltungsbüro an, die diese Bausteine in einem gemeinsamen Arbeitsablauf zusammenführt, statt sie als getrennte Insellösungen zu betreiben.
Der Grund dafür liegt in der Struktur solcher Büros selbst. Ein Buchhaltungsbüro betreut typischerweise eine Vielzahl von Mandanten mit ähnlichen, aber nicht identischen Anforderungen. Für jeden Mandanten wiederholen sich dieselben Grundschritte: Belege einsammeln, erfassen, prüfen, kontieren, abschließen. Eine Software, die auf dieses Wiederholungsmuster ausgelegt ist, kann Vorlagen, Erkennungsregeln und Bankanbindungen mandantenübergreifend nutzen, statt jeden Prozess einzeln neu aufzusetzen.
Der praktische Nutzen zeigt sich weniger in einem einzelnen Feature als im Zusammenspiel: Ein Beleg, der per Erkennung eingelesen wird, fließt direkt in die Kontierung ein, wird mit dem passenden Kontoauszug abgeglichen und steht anschließend für die Auswertung zur Verfügung, ohne dass die Daten zwischen mehreren Systemen hin- und hergetragen werden müssen. Für ein Buchhaltungsbüro bedeutet das vor allem eines: Der Aufwand pro Mandant sinkt nicht durch einen einzelnen großen Sprung, sondern durch die Summe vieler kleiner, aneinandergereihter Automatisierungsschritte, die einzeln kaum auffallen, in der Summe aber den Unterschied zwischen einem überlasteten und einem gut skalierenden Büro ausmachen.
Worauf Unternehmen bei der Auswahl von Digitalisierungswerkzeugen achten sollten
Unabhängig davon, ob es um Buchhaltung, Personalverwaltung oder andere Verwaltungsbereiche geht, wiederholen sich bestimmte Auswahlkriterien für Digitalisierungswerkzeuge. Ein zentrales Kriterium ist die Offenheit für Schnittstellen zu bereits vorhandenen Systemen. Ein Werkzeug, das sich nicht an bestehende Software anbinden lässt, erzeugt neue Insellösungen, statt bestehende Medienbrüche zu schließen – genau das Problem, das eigentlich gelöst werden sollte.
Weitere Kriterien lassen sich grob so zusammenfassen:
- Wie gut lässt sich das Werkzeug an vorhandene Buchhaltungs-, Personal- oder ERP-Systeme anbinden?
- Wie transparent sind die zugrunde liegenden Automatisierungsregeln, damit Ausnahmen erkannt und korrigiert werden können?
- Wie skaliert der Aufwand, wenn Datenmenge oder Nutzerzahl steigen?
Ein oft unterschätzter Punkt ist der Zeitpunkt, zu dem sich der eigentliche Nutzen zeigt. In der Einarbeitungsphase steigt der Aufwand zunächst häufig sogar an, weil Mitarbeitende neue Abläufe lernen und bestehende Daten übertragen werden müssen. Der tatsächliche Zeitgewinn wird meist erst danach sichtbar, wenn Routinen eingespielt sind und die Automatisierung ohne ständige Kontrolle läuft. Wer diesen zeitlichen Versatz nicht einplant, unterschätzt den Aufwand am Anfang und überschätzt gleichzeitig den Nutzen in den ersten Wochen. Diese Erkenntnis lässt sich auf die Buchhaltung genauso übertragen wie auf jedes andere Verwaltungsprojekt, das Digitalisierung nicht als einmaligen Schalter, sondern als schrittweisen Prozess begreift.
Bildquelle: https://blog.google/innovation-and-ai/technology/ai/nano-banana-2/